
Mis à jour le 7 septembre 2026
En bref
- La loi Le Meur (n° 2024-1039) a profondément remanié la fiscalité des meublés de tourisme non classés dès 2025 : abattement micro-BIC ramené à 30 % et plafond abaissé à 15 000 €. [C1]
- L’article 84 de la LFI 2025 impose la réintégration des amortissements dans le calcul de la plus-value lors de la revente, pour toute cession intervenue depuis le 15 février 2025. [C2]
- Les locations meublées classiques (longue durée) conservent leur régime fiscal intact : abattement de 50 % en micro-BIC, plafond de 77 700 €, et amortissement pleinement disponible au régime réel.
Sommaire
Pourquoi ce guide maintenant ?
Le statut de loueur en meublé non professionnel traverse une période d’incertitudes. Entre rumeurs de suppression et réformes annoncées, les investisseurs peinent à distinguer les vrais changements des fausses alertes qui circulent sur les réseaux.
Cette confusion nuit aux décisions d’investissement. Ce guide démystifie point par point les évolutions réglementaires du LMNP 2026, en s’appuyant exclusivement sur les textes législatifs adoptés et les sources officielles. Vous découvrirez les modifications confirmées, les plafonds actualisés et les stratégies d’optimisation qui restent pleinement valables. Fini les approximations : place aux faits vérifiés.
Ce qui a vraiment changé en LMNP 2026
1. La loi Le Meur : un coup dur pour les meublés de tourisme non classés [C1]
La loi n° 2024-1039 du 7 novembre 2024, dite « loi anti-Airbnb » ou loi Le Meur, constitue la réforme la plus significative pour la fiscalité LMNP 2026 côté locations saisonnières. Elle s’applique aux revenus perçus à compter du 1er janvier 2025, donc déclarés en 2026.
Meublé de tourisme non classé :
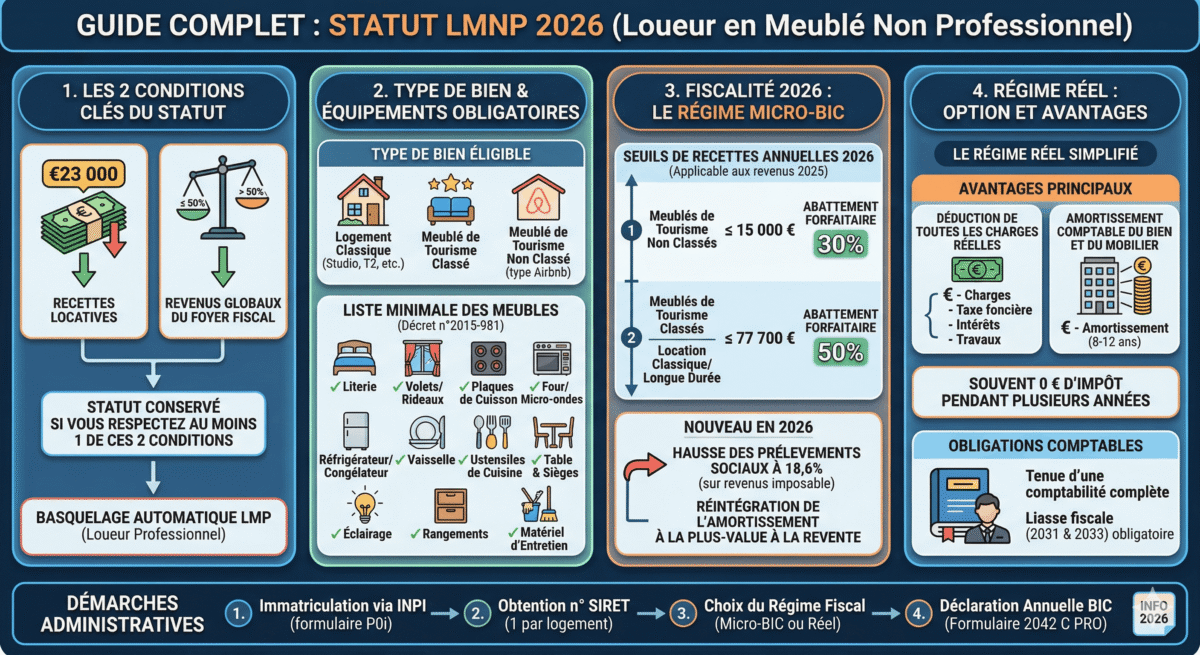
- Abattement micro-BIC : 30 % (contre 50 % auparavant)
- Plafond de recettes : 15 000 € par an (contre 77 700 €)
Meublé de tourisme classé et chambres d’hôtes :
- Abattement micro-BIC : 50 %
- Plafond de recettes : 77 700 € (revenus 2025), revalorisé à 83 600 € pour les revenus 2026
À retenir – Loi Le Meur Si vous louez un bien non classé sur Airbnb ou une plateforme similaire, votre abattement micro-BIC chute de 50 % à 30 % et votre plafond passe de 77 700 € à 15 000 €. Au-delà de 15 000 € de recettes, le régime réel devient obligatoire. Faire classer votre bien (1 à 5 étoiles) permet de retrouver les anciens seuils. [C1]
2. Article 84 LFI 2025 : la réintégration des amortissements à la revente [C2]
L’article 84 de la loi de finances pour 2025 modifie profondément le calcul de la plus-value immobilière pour les LMNP au régime réel. Depuis le 15 février 2025, les amortissements déduits pendant la période de location sont réintégrés dans le calcul de la plus-value lors de la cession du bien.
Mécanisme : la plus-value imposable est calculée sur la base :
Prix de cession − (Prix d’acquisition − Amortissements admis en déduction)
Exemple chiffré : Vous avez acquis un studio 200 000 €, amorti 40 000 € sur dix ans, et le revendez 230 000 €. Avant la réforme, la plus-value était de 30 000 €. Après l’article 84, elle s’élève à 70 000 € (30 000 € + 40 000 € réintégrés). [C2]
Exceptions notables : les biens situés dans des résidences pour étudiants, jeunes en formation, apprentis ou personnes âgées dépendantes sont exclus du dispositif. Les amortissements correspondant à des travaux de construction, reconstruction ou agrandissement ne sont pas réintégrés. [C2]
À retenir – Amortissement LMNP L’amortissement reste un levier puissant pour réduire votre imposition annuelle. Mais son impact à la revente est désormais à intégrer dans votre calcul de rentabilité globale. Un expert-comptable spécialisé peut vous aider à arbitrer selon votre horizon de détention.
3. Declaloc : la déclaration en ligne des meublés de tourisme [C3]
La loi Le Meur impose également la création d’un téléservice national de déclaration des meublés de tourisme, baptisé Declaloc. Ce portail doit permettre à chaque propriétaire d’obtenir un numéro d’enregistrement national à 13 caractères, obligatoire pour publier une annonce sur les plateformes. [C3]
Calendrier : l’obligation de déclaration en ligne est entrée en vigueur le 20 mai 2026 pour les communes ayant activé le dispositif. Dans les communes où le portail n’est pas encore déployé, la déclaration en mairie via le formulaire Cerfa 14004*04 reste valable.
Obligations des plateformes : Airbnb, Booking et leurs concurrents sont tenus de vérifier l’existence du numéro d’enregistrement avant de publier une annonce, et de transmettre automatiquement les données de revenus à l’administration fiscale. [C3]
4. TVA et para-hôtellerie : le point sur les seuils 2026 [C4]
La location meublée classique reste exonérée de TVA par principe. En revanche, si vous fournissez au moins trois des quatre services para-hôteliers (petit-déjeuner, nettoyage régulier, fourniture de linge, réception de la clientèle), votre activité entre dans le champ de la TVA.
Franchise en base 2026 : le seuil est fixé à 37 500 € de chiffre d’affaires (tolérance jusqu’à 41 250 €). En dessous, vous ne collectez pas de TVA et ne pouvez pas la récupérer. Au-delà, le taux applicable est de 10 % sur les prestations d’hébergement. [C4]
Micro-BIC 2026 vs régime réel LMNP : quel régime choisir ?
Le micro-BIC 2026 : simplicité et abattement forfaitaire
Le micro-BIC 2026 s’applique automatiquement si vos recettes n’excèdent pas le plafond réglementaire. L’abattement forfaitaire couvre forfaitairement l’ensemble de vos charges d’exploitation : aucun justificatif à fournir, aucune comptabilité détaillée à tenir.
Exemple chiffré : avec 18 000 € de loyers annuels en location meublée classique, vous déclarez 9 000 € de bénéfices imposables (abattement de 50 %). Si votre taux marginal d’imposition est de 30 %, l’impôt sur le revenu dû s’élève à 2 700 €, auxquels s’ajoutent les prélèvements sociaux (17,2 %) sur la même base, soit 1 548 €.
Le régime réel LMNP : l’amortissement comme levier principal
Le régime réel LMNP devient intéressant dès que vos charges réelles dépassent l’abattement forfaitaire, ou dès que vous souhaitez activer l’amortissement LMNP. Vous déduisez :
- Les intérêts d’emprunt
- Les charges de copropriété
- Les frais d’assurance et de gestion
- Les travaux d’entretien et de réparation
- L’amortissement du bien immobilier (hors terrain), des meubles et équipements
L’amortissement peut générer un déficit reportable sur les revenus BIC futurs pendant 10 ans, permettant de neutraliser fiscalement une grande partie de vos recettes locatives sur la durée.
L’option pour le régime réel s’exerce lors de votre première déclaration de revenus LMNP et reste valable pour toute la durée de l’activité (sauf renonciation dans les délais légaux). [C5]
Tableau comparatif : micro-BIC vs régime réel en 2026
| Critère | Micro-BIC (location classique) | Micro-BIC (meublé tourisme non classé) | Régime réel |
|---|---|---|---|
| Plafond de recettes | 77 700 € | 15 000 € | Aucun plafond |
| Abattement | 50 % | 30 % | Charges réelles |
| Amortissement | Non | Non | Oui |
| Complexité | Très simple | Très simple | Expertise requise |
| Réintégration à la revente | Sans objet | Sans objet | Oui (art. 84 LFI 2025) |
| Idéal pour | Petits investisseurs, charges faibles | Saisonniers sous 15 000 € | Gros patrimoines, fort endettement |
Amortissement, abattements et TVA : le détail qui change tout
L’amortissement LMNP au régime réel : toujours pertinent malgré la réforme
Malgré la réintégration imposée par l’article 84 LFI 2025, l’amortissement LMNP conserve tout son intérêt pour les investisseurs à long terme. Sur un bien détenu 15 à 20 ans, la réduction d’impôt annuelle générée par l’amortissement peut largement compenser l’augmentation de la plus-value imposable à la revente – surtout si vous bénéficiez des abattements pour durée de détention (exonération totale après 22 ans pour l’IR, 30 ans pour les prélèvements sociaux). [C2, C5]
Durées d’amortissement usuelles :
- Structure du bien : 30 à 40 ans
- Toiture, façade : 15 à 25 ans
- Meubles et équipements : 5 à 10 ans
Les abattements micro-BIC : un tableau récapitulatif
| Type de location | Abattement | Plafond 2026 |
|---|---|---|
| Location meublée classique (longue durée) | 50 % | 77 700 € |
| Meublé de tourisme classé (1 à 5 étoiles) | 50 % | 83 600 € |
| Chambres d’hôtes | 50 % | 83 600 € |
| Meublé de tourisme non classé | 30 % | 15 000 € |
Sources : loi n° 2024-1039 [C1] ; impots.gouv.fr [C6]
Réglementation locale : ce que les communes peuvent faire
Pouvoirs renforcés des maires [C1, C3]
La loi Le Meur a considérablement élargi les pouvoirs des communes en matière d’encadrement des meublés de tourisme. Dans les zones tendues, les maires peuvent désormais :
- Abaisser le plafond de 120 nuits (résidence principale) jusqu’à 90 nuits par an
- Instaurer un quota de meublés de tourisme par zone géographique
- Exiger une autorisation de changement d’usage pour toute nouvelle mise en location saisonnière
- Définir des zones de compensation où la transformation d’un logement en meublé de tourisme impose la création d’un logement équivalent
Comment vérifier la réglementation de votre commune ? Consultez le site officiel de votre mairie ou le portail service-public.fr. Les règles varient fortement d’une ville à l’autre : Paris, Lyon, Bordeaux et Nice ont déjà adopté des mesures restrictives. [C7]
À retenir – Réglementation locale Les restrictions locales ne s’appliquent qu’aux meublés de tourisme (locations saisonnières). Les locations meublées longue durée (bail de 1 an minimum, ou 9 mois pour les étudiants) ne sont pas concernées par ces nouvelles contraintes.
Critères de décision : quel régime adopter en 2026 ?
Checklist pour choisir votre régime fiscal LMNP
Répondez à ces quatre questions pour orienter votre choix :
- Vos recettes annuelles dépassent-elles 77 700 € ? → Régime réel obligatoire.
- Vos charges réelles dépassent-elles 50 % de vos recettes ? → Régime réel plus avantageux.
- Avez-vous un emprunt immobilier en cours ? → Les intérêts déductibles au réel peuvent faire pencher la balance.
- Envisagez-vous de revendre dans moins de 10 ans ? → Calculez l’impact de la réintégration des amortissements (art. 84 LFI 2025) avant d’opter pour le réel.
Tableau de décision synthétique
| Situation | Régime recommandé | Raison principale |
|---|---|---|
| Recettes < 77 700 €, charges faibles | Micro-BIC | Simplicité, abattement suffisant |
| Recettes < 77 700 €, charges > 50 % des recettes | Régime réel | Déduction des charges réelles |
| Emprunt immobilier important | Régime réel | Déduction des intérêts d’emprunt |
| Meublé tourisme non classé, recettes > 15 000 € | Régime réel | Micro-BIC non accessible |
| Revente prévue < 10 ans | Micro-BIC (si éligible) | Éviter la réintégration des amortissements |
| Horizon long (> 15 ans) | Régime réel | Amortissement compense la réintégration |
Déclaration LMNP 2026 : les modalités inchangées
La déclaration LMNP 2026 suit les mêmes modalités que les années précédentes :
- Micro-BIC : report des recettes sur le formulaire 2042 C PRO, joint à votre déclaration de revenus annuelle.
- Régime réel : dépôt de la liasse fiscale 2031 accompagnée des annexes (bilan, compte de résultat, tableau des amortissements).
- Première déclaration : immatriculation auprès du greffe du tribunal de commerce (formulaire P0i) pour obtenir un numéro SIRET.
Les plateformes numériques (Airbnb, Booking, Abritel…) transmettent désormais automatiquement vos données de revenus à l’administration fiscale. Conservez tous vos justificatifs pendant au moins trois ans (délai de prescription fiscale de droit commun). [C5, C6]
À retenir – Déclaration LMNP Même si les plateformes transmettent vos revenus au fisc, vous restez personnellement responsable de l’exactitude de votre déclaration. En cas d’écart, c’est vous qui supportez les pénalités.
FAQ – LMNP 2026
Le statut LMNP va-t-il disparaître en 2026 ?
Non. Aucune suppression du statut LMNP n’est prévue dans les textes adoptés. Les rumeurs de disparition relèvent de la désinformation. Seules des mesures ciblées sur les meublés de tourisme ont été introduites par la loi Le Meur [C1] et la LFI 2025 [C2]. Le dispositif LMNP conserve son architecture fiscale pour les locations meublées classiques.
Quel est l’abattement micro-BIC LMNP en 2026 ?
L’abattement dépend du type de location. Pour une location meublée classique (longue durée) : 50 %, plafond 77 700 €. Pour un meublé de tourisme classé : 50 %, plafond 83 600 €. Pour un meublé de tourisme non classé : 30 %, plafond 15 000 €. Ces taux s’appliquent aux revenus 2025 déclarés en 2026. [C1, C6]
Peut-on encore amortir en LMNP 2026 ?
Oui, l’amortissement LMNP reste pleinement disponible au régime réel d’imposition. Vous amortissez le bien (hors terrain), les meubles et les équipements selon leur durée de vie fiscale. Depuis l’article 84 LFI 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente. Cela ne supprime pas l’avantage de l’amortissement, mais impose de l’intégrer dans votre calcul de rentabilité globale. [C2]
Qu’est-ce que la loi anti-Airbnb change concrètement ?
La loi anti-Airbnb (loi Le Meur, n° 2024-1039) [C1] a trois effets principaux : (1) réduction de l’abattement micro-BIC pour les meublés non classés de 50 % à 30 % avec un plafond abaissé à 15 000 € ; (2) renforcement des pouvoirs des maires pour limiter les locations saisonnières dans les zones tendues ; (3) obligation de déclaration via le téléservice national Declaloc avec numéro d’enregistrement à 13 caractères. [C3]
Faut-il changer de régime LMNP en 2026 ?
Pas nécessairement. Si vous êtes en location meublée classique avec des charges inférieures à 50 % de vos recettes, le micro-BIC reste optimal. En revanche, si vous louez un meublé de tourisme non classé avec plus de 15 000 € de recettes, le régime réel devient obligatoire. Consultez un expert-comptable spécialisé LMNP pour une analyse personnalisée. [C5]
Comment déclarer ses revenus LMNP en 2026 ?
En micro-BIC, utilisez le formulaire 2042 C PRO joint à votre déclaration de revenus. En régime réel, déposez la liasse fiscale 2031 avec les annexes comptables. Les plateformes transmettent automatiquement vos revenus au fisc, mais vous restez responsable de votre déclaration. [C5, C6]
Les meubles obligatoires changent-ils en 2026 ?
Non. La liste réglementaire des équipements obligatoires reste fixée par le décret du 31 juillet 2015. Elle comprend notamment la literie complète, les dispositifs d’occultation des fenêtres, les plaques de cuisson, le réfrigérateur, la vaisselle, les ustensiles de cuisine, le mobilier de rangement et l’éclairage. Aucune modification n’est prévue pour 2026.
Quelle est la différence entre LMNP et LMP en 2026 ?
Vous relevez du LMP (loueur en meublé professionnel) si vos recettes locatives annuelles dépassent 23 000 € ET représentent plus de 50 % de vos revenus professionnels du foyer fiscal. En dessous de l’un ou l’autre de ces seuils, vous restez en LMNP. Le LMP offre des avantages supplémentaires (imputation des déficits sur le revenu global, exonération de plus-value sous conditions) mais entraîne des cotisations sociales plus élevées. [C5]
Conclusion : le LMNP 2026 reste attractif, à condition de bien s’adapter
Le LMNP 2026 n’a pas disparu. Il s’est transformé, avec des règles plus strictes pour les meublés de tourisme et un impact à la revente à ne plus ignorer. Pour les investisseurs en location meublée classique, le cadre fiscal reste stable et compétitif face aux revenus fonciers.
Les trois points d’attention à retenir :
- Meublé de tourisme non classé : faites classer votre bien ou passez au régime réel si vos recettes dépassent 15 000 €.
- Régime réel : intégrez la réintégration des amortissements dans votre calcul de rentabilité à la revente.
- Réglementation locale : vérifiez les règles de votre commune avant tout investissement en location saisonnière.
Pour une analyse personnalisée de votre situation, consultez votre ADIL locale (accompagnement gratuit) ou un expert-comptable spécialisé en fiscalité LMNP.
Sources
- [C1] Loi n° 2024-1039 du 7 novembre 2024 (loi Le Meur) – Legifrance
- [C2] Article 84 – Loi de finances pour 2025 (réintégration des amortissements LMNP) – Legifrance
- [C3] Loi de finances 2026 promulguée le 19 février 2026 – Legifrance
- [C4] Bofip – Régime TVA des loueurs en meublé (para-hôtellerie) – Direction générale des Finances publiques
- [C5] Bofip – Régime fiscal des loueurs en meublé (BIC) – Direction générale des Finances publiques
- [C6] Brochure IR 2026 – Nouveautés fiscales – impots.gouv.fr
- [C7] Service-public.fr – Location meublée non professionnelle
- [C8] ADIL – Agences Départementales d’Information sur le Logement
Les informations fiscales présentées sont données à titre indicatif et reflètent l’état du droit au 7 septembre 2026. Consultez un expert-comptable ou un conseiller en gestion de patrimoine pour une analyse personnalisée de votre situation.